名下有一塊建地,臨時需要一筆資金,卻不確定這塊地能借多少、該找誰辦。建地貸款(又稱建地抵押貸款、建地借款;已經有一胎再借的叫建地二胎)是以名下(或第三人)的建地作為擔保品借款,土地仍屬原所有權人,只是設定抵押權。本文說明建地能貸幾成、公告現值怎麼查、額度怎麼算、誰可以辦、要準備什麼文件,以及什麼情況你應該先去銀行或農會。
先講結論
- 圓富建地貸款以公告現值為基準,成數 8–9 成。
- 圓富建地貸款無最低額度限制,最高 1,000 萬,實際額度仍依個案審核結果為準。
- 圓富建地貸款月利率 0.9% 起,實際利率依個案而定。
- 已經有一胎的建地,圓富二順位、三順位皆可承作,額度依個案審核。
- 圓富的相關費用依案件實際辦理情況計算,本公司不收前期費用、無代辦費。
建地已經向銀行貸過、或銀行說辦不下來?可以先填線上表單諮詢。
免費諮詢,不過件不收費;填寫線上表單後,由專人回覆。
目錄
建地貸款和購地貸款差在哪?
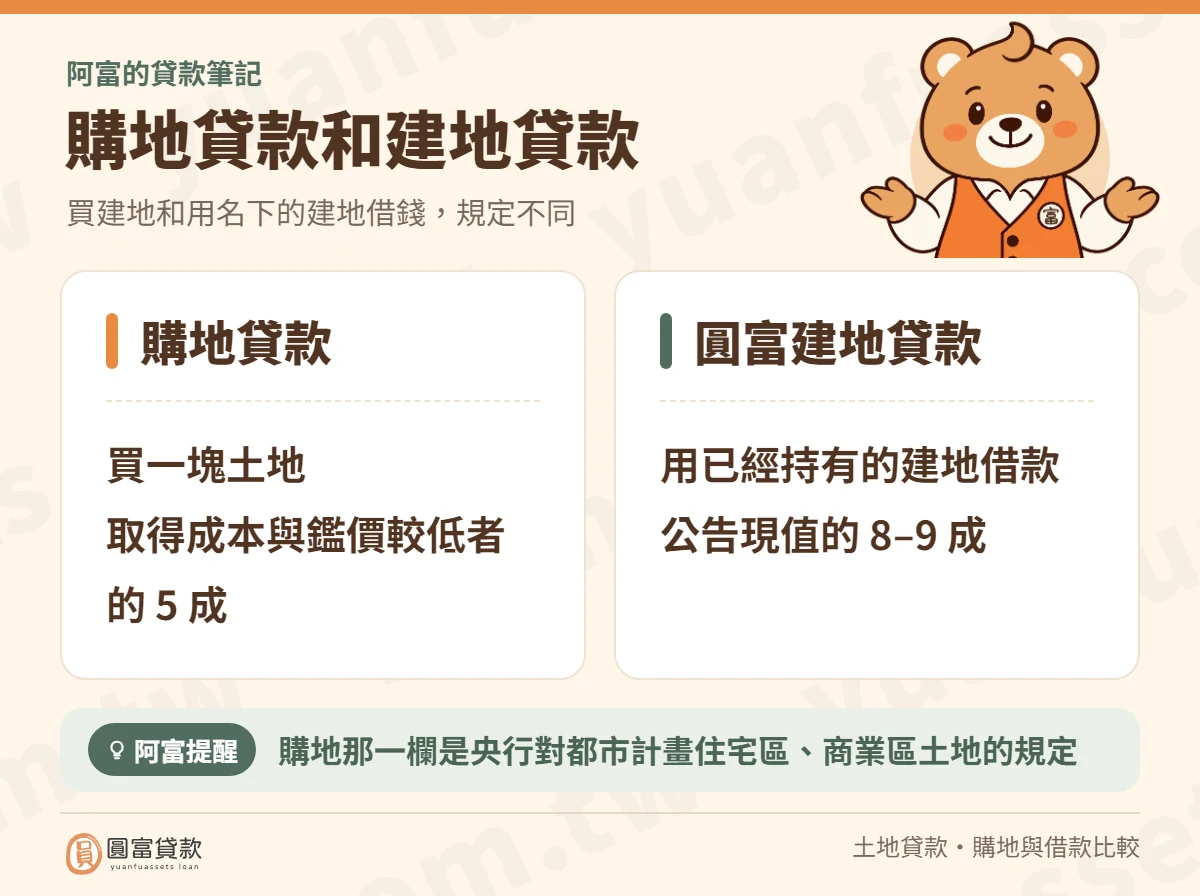
買建地時申辦的貸款(購地貸款),和用名下的建地借錢,是兩件事,規定也不同:
| 比較項目 | 購地貸款 | 圓富建地貸款 |
|---|---|---|
| 用途 | 買一塊土地 | 用已經持有的建地借款 |
| 最高成數 | 取得成本與鑑價較低者的 5 成 | 公告現值的 8–9 成 |
購地貸款那一欄,是中央銀行對金融機構辦理不動產抵押貸款業務規定對購買都市計畫住宅區、商業區土地的規定(第 2、5 點,現行版本 2026-09-18 生效);其中 1 成要等動工興建後才撥付,借款人並須檢附具體興建計畫。
接下來談的,都是用已經持有的建地借錢。
建地能貸多少?
確定是用自己的建地借,接著算能借多少。圓富建地貸款以公告現值為基準,成數 8–9 成。圓富的建地、農地、山坡地都以公告現值為基準:建地、農地 8–9 成,山坡地 5–7 成;農地、山坡地另有承作條件,整理在土地貸款怎麼辦的地目表。
公告現值由直轄市、縣(市)政府每年 1 月 1 日公告,以每平方公尺計價;單價乘上土地面積,就是這筆建地的公告現值總額(平均地權條例第 46 條,2002-09-01 施行;地價調查估計規則第 22 條,2003-03-14 施行)。
公告現值和市價不是同一個數字:115 年全國公告土地現值約為一般正常交易價格的 93.6%(內政部地政司統計)。這是全國總計,不能拿來換算單一筆土地;估算時請用你那筆建地自己的公告現值。
先查你的建地公告現值
你那筆建地的公告現值,可以在內政部的地籍圖資網路便民服務系統用地段、地號查詢。系統的公告現值每年 1 月底前更新,不是即時資料,正式數字以地政事務所核發的謄本為準。
額度怎麼算
查到公告現值後,尚未設定抵押權、也不是持分的建地,可以這樣概估:
公告現值總額 × 8–9 成 = 最高可貸額度(概估)
舉例(概估):一塊尚未設定抵押權的建地,面積 200 平方公尺,公告土地現值每平方公尺 4 萬元。公告現值總額是 200 × 4 萬=800 萬,以 8 成計,約可貸 640 萬。
- 無最低額度限制,最高 1,000 萬;實際額度仍依個案審核結果為準。
- 建地已經設定過抵押權的,圓富二順位、三順位皆可承作,額度依個案審核。
建地貸款找銀行還是圓富?
算出大概的額度,下一個問題是找誰辦。向銀行詢問時,可以先問清楚四件事:成數用什麼價錢算、信用有瑕疵能不能辦、持分能不能辦、已經有貸款的建地能不能再借。銀行的條件請向申請的銀行確認;圓富的條件整理在誰可以辦。
如果你的信用正常、收入穩定,而且銀行或農會願意承作,請先去銀行或農會。 圓富建地貸款是為了「銀行或農會辦不下來、或來不及」的情況而存在的。銀行、農會、圓富逐項的差別,可以看土地貸款找銀行、農會還是圓富的對照表。
誰可以辦?
決定找圓富之前,先看門檻。建地是圓富土地貸款承作的地目之一,條件如下:
| 項目 | 圓富的條件 |
|---|---|
| 擔保品 | 名下(或第三人)有建地可供設定 |
| 年齡 | 滿 18 歲;65 歲以上亦可申辦 |
| 信用 | 信用卡遲繳、貸款逾期未繳、債務協商中、動用循環信用、負債比過高皆可申辦 |
| 收入 | 無財力證明亦可申辦;收入證明或在職證明為加分 |
| 保人 | 視情況:信用空白、信用不良、收入不穩定等條件不足,或想爭取更高額度、更低利率時 |
| 土地所有權人 | 貸款時所有權人一定要出面 |
| 已有貸款 | 二順位、三順位皆可承作 |
| 持分建地 | 分別共有可就應有部分辦理,不需其他共有人同意;公同共有需全體同意 |
| 承作地區 | 全台皆可承作,含離島 |
分別共有、公同共有怎麼分,可以看土地貸款怎麼辦的持分段。
月利率與費用
條件之外,最常被問的是成本。圓富建地貸款月利率 0.9% 起,實際利率依個案而定。
相關費用依案件實際辦理情況計算,並逐項列在契約上。本公司不收前期費用,也沒有代辦費。
要準備什麼文件?
成本清楚了,接著準備資料。申請和撥款是兩個階段,不用一開始就全部備齊。
申請時必備
- 雙證件
- 戶籍謄本
- 土地所有權狀影本(對保時再核對正本)
加分文件
- 收入證明或在職證明
撥款時才需要
- 銀行存摺封面影本
另外,圓富不主動查聯徵,會請你自行申請聯徵報告提供。
流程要多久?
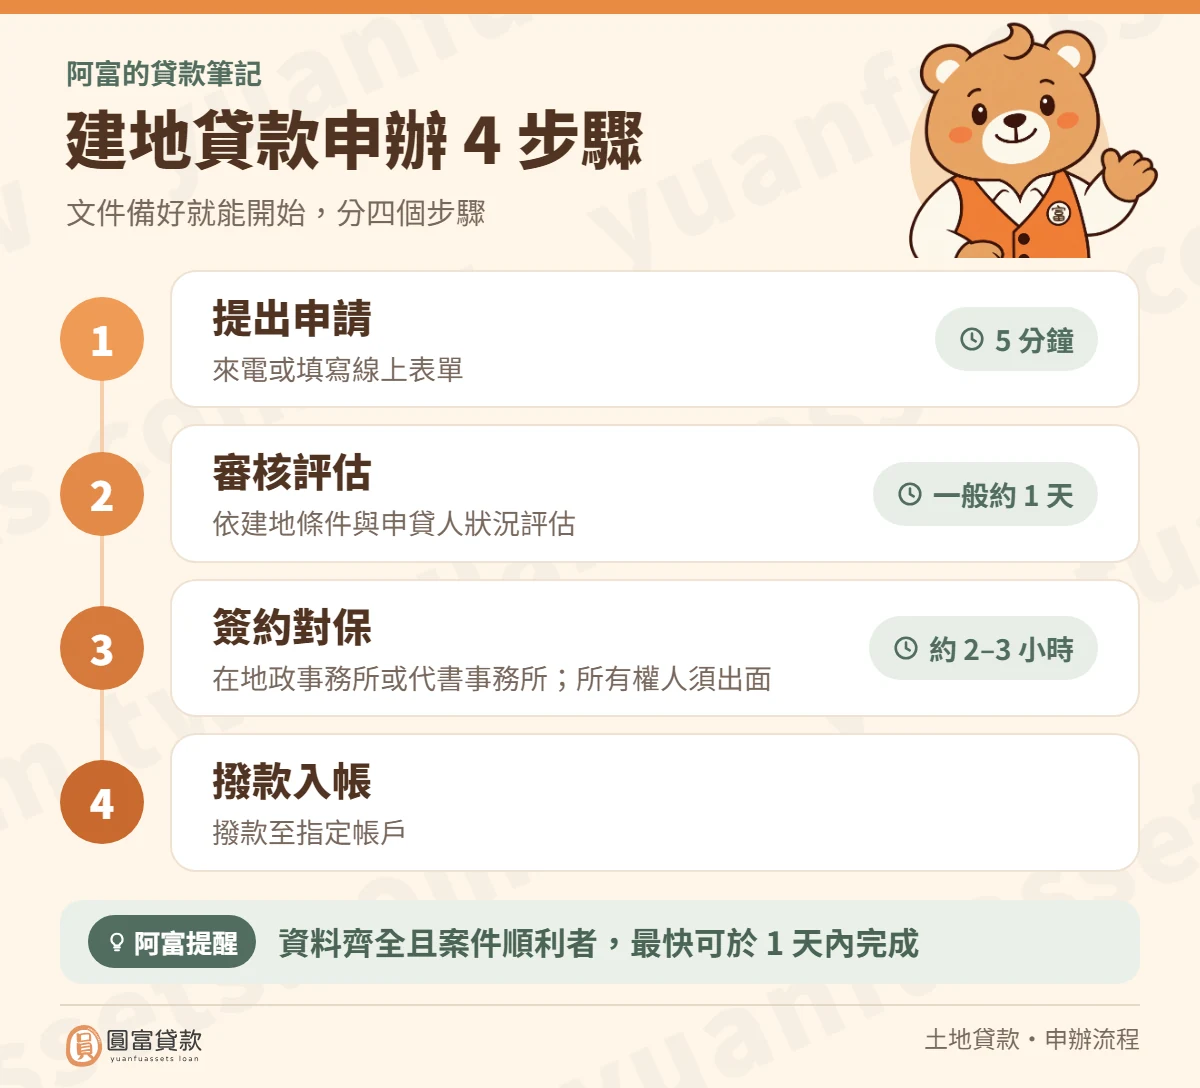
文件備好就能開始,分四個步驟:
| 步驟 | 內容 | 約需時間 |
|---|---|---|
| 1. 提出申請 | 來電或填寫線上表單(以線上表單為主) | 5 分鐘 |
| 2. 審核評估 | 依建地條件與申貸人狀況評估 | 一般約 1 天;資料完整可在 4 小時內完成 |
| 3. 簽約對保 | 在地政事務所或代書事務所簽約對保、設定抵押權;所有權人須出面 | 約 2–3 小時 |
| 4. 撥款入帳 | 撥款至指定帳戶 | — |
資料齊全且案件順利者,最快可於 1 天內完成。
還款:寬限期、年限與提前清償
簽約前,先弄清楚圓富的三項還款條件:
- 寬限期 5 年;貸款總年限最多 30 年。 寬限期是約定期間內只繳利息,期滿後本息均攤。
- 還款方式:本息均攤與只繳息都有,依條件而定;只繳息的期間,本金不會減少。
- 提前清償:綁約期內清償有違約金(綁約期是約定期間內還錢要付違約金的那段時間,期數依貸款條件而定);過綁約期後隨時可清償,不需違約金。
辦建地貸款前要知道的風險
還款條件看懂了,申辦前還有三件事要想過。
建地是擔保品
無法依約還款時,土地可能被拍賣。簽約前,先確認自己每個月還得起。
先算月付金與總利息
拿到核定的金額、利率、年限與還款方式後,先算出每個月要繳多少、總共要付多少利息。
已經有貸款,先把每一筆列出來
建地已經有一胎,再辦二胎或三胎前,把原貸款和新貸款每個月要繳的金額逐月列出,對照收入與必要支出。
常見問題
點題目看答案
01.建地可以貸幾成?
圓富以公告現值為基準,建地成數 8–9 成。尚未設定抵押權、也不是持分的建地,可用公告現值總額 × 成數概估,實際額度仍依個案審核結果為準。
02.貸款 50 萬一個月要繳多少?
要看核定的利率、年限與還款方式。圓富月利率 0.9% 起,實際利率依個案而定;還款方式本息均攤與只繳息都有,依條件而定。
03.自地自建可以貸款嗎?
本文談的是用已經持有的建地作擔保借一筆資金,沒有整理自地自建的貸款方案;自地自建的貸款條件,請向承辦的金融機構確認。
04.土地貸款要找哪家銀行?
本文沒有比較個別銀行的方案。要不要先找銀行,可以參考建地貸款找銀行還是圓富。
05.建地已經有貸款,還能再借嗎?
可以。圓富二順位、三順位皆可承作,額度依個案審核。
06.持分的建地要其他共有人同意嗎?
分別共有不需要:圓富承作時,可就自己的應有部分辦理,也不會通知其他共有人。公同共有需全體共有人同意,共有人要到場簽名。
07.用建地貸款,家人會知道嗎?
圓富不會通知你的家人。但公同共有的建地需全體共有人同意,共有的家人也要到場簽名。
08.可以用家人的建地擔保嗎?
可以。在圓富,家人(第三人)的建地也可以拿來擔保,但貸款時所有權人必須出面。
09.需要先付費嗎?
不需要。本公司不收前期費用,也沒有代辦費。
建地能借多少,先查公告現值;已經有一胎或是持分的,額度依個案審核。
更多問題見常見問答。
預約免費貸款諮詢
二胎房貸、土地貸款、軍公教信貸及債務整合等問題,歡迎預約諮詢
最後更新:2026-10-20